Agricultura
Consumo supera produção e reduz reservas mundiais de milho
Demanda global deve alcançar 1,313 bilhão de toneladas em 2026/27, acima da produção estimada em 1,294 bilhão. A relação entre estoques e consumo recua de 24% para 21%.
BATANEWS/OPR
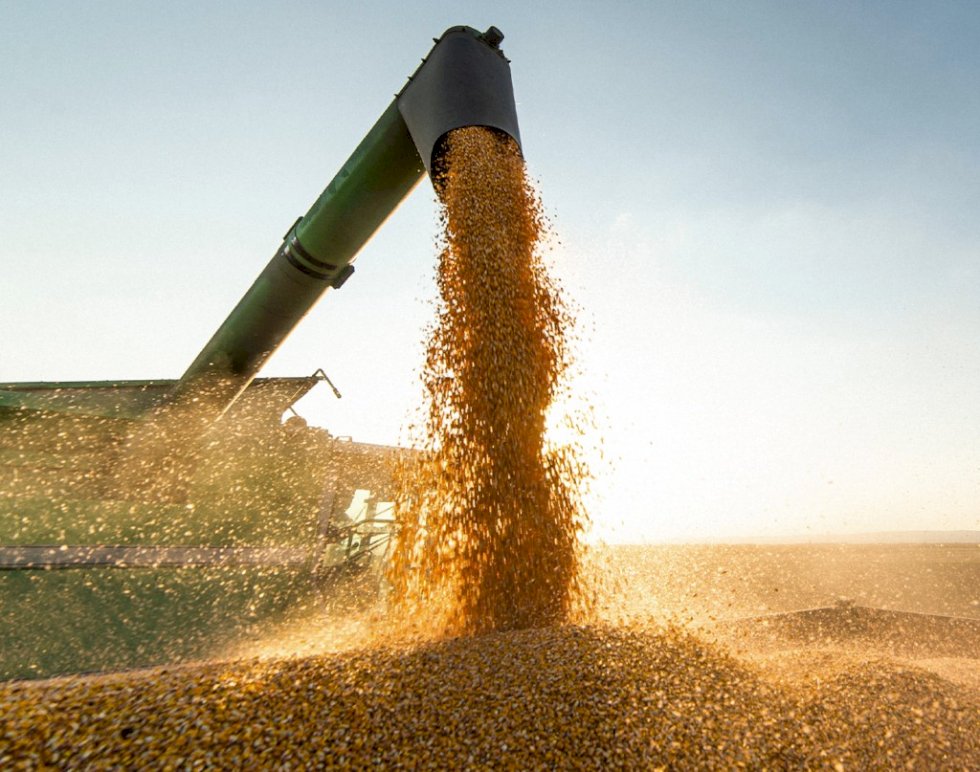
Os estoques mundiais de milho devem cair de 307 milhões para 280 milhões de toneladas na safra 2026/27, redução de 9%, enquanto o consumo global cresce 1%, para 1,313 bilhão de toneladas. A produção está projetada em 1,294 bilhão de toneladas, queda de 3% em relação à temporada anterior. Os números constam no relatório de outubro Radar Agro – USDA/WASDE Grãos, elaborado pela Consultoria Agro do Itaú BBA com base nas estimativas do Departamento de Agricultura dos Estados Unidos (USDA).
A relação entre estoques finais e consumo recua de 24% para 21%, indicando menor disponibilidade relativa do cereal ao final do ciclo. A redução, porém, não ocorre de maneira uniforme entre os principais países produtores e consumidores. Enquanto o balanço global aponta estoques menores, os Estados Unidos tiveram a projeção de reservas elevada de 39,8 milhões para 47 milhões de toneladas em relação ao relatório de setembro.
Essa diferença é determinante para a leitura do mercado. A redução da oferta mundial tende a tornar o balanço mais sensível a problemas de produção, mas o aumento da disponibilidade norte-americana pode ampliar a concorrência nas exportações e limitar a reação das cotações no curto prazo.
Estados Unidos elevam produção e estoques O USDA elevou a estimativa da produção norte-americana de milho de 401,3 milhões para 407,3 milhões de toneladas. O volume representa redução de 5,5% em relação às 430,9 milhões de toneladas projetadas para 2025/26, mas supera em 1,5% a estimativa de setembro.
A revisão considera produtividade de 11,4 toneladas por hectare, ante 11,2 toneladas na projeção anterior, com área colhida mantida em 35,8 milhões de hectares.
O consumo doméstico foi elevado de 327,8 milhões para 330,3 milhões de toneladas. Desse total, 177,9 milhões são destinados ao uso industrial e 152,4 milhões à alimentação animal. As exportações passaram de 83,2 milhões para 83,8 milhões de toneladas.
Mesmo com o aumento do consumo e das vendas externas, o estoque final foi revisado para cima em 18%, alcançando 47 milhões de toneladas. A relação estoque/consumo subiu de 9,7% para 11,3%.
O aumento das reservas norte-americanas é um dos principais pontos do relatório de outubro. Com mais milho disponível, os Estados Unidos ganham margem para atender compradores externos, o que pode pressionar a competitividade de outros fornecedores, inclusive o Brasil.
A influência sobre os preços dependerá da capacidade de o mercado absorver a produção adicional. O aumento das exportações projetadas para 83,8 milhões de toneladas ajuda a escoar a oferta, mas não impede a recomposição dos estoques.
Brasil mantém produção e amplia participação nas exportações Para o Brasil, o USDA manteve a produção de milho em 139 milhões de toneladas em 2026/27, queda de 1,4% em relação às 141 milhões estimadas para 2025/26. A área colhida foi mantida em 23,2 milhões de hectares, com produtividade de 6 toneladas por hectare.
O consumo doméstico está projetado em 102 milhões de toneladas, dos quais 37 milhões destinados ao uso industrial e 65 milhões à alimentação animal. As importações permanecem em 1,8 milhão de toneladas, enquanto as exportações estão estimadas em 43 milhões.
O volume projetado para exportação representa crescimento de 13,2% em relação às 38 milhões de toneladas da temporada anterior. Os estoques finais foram mantidos em 10,6 milhões de toneladas, e a relação estoque/consumo permanece em 7,3%.
A estimativa indica que as vendas externas terão papel importante no escoamento da produção brasileira. Ao mesmo tempo, a disponibilidade final relativamente limitada exige atenção ao equilíbrio entre exportações e abastecimento doméstico.
O consumo de milho pela indústria de etanol e pela cadeia de proteína animal é particularmente relevante. No balanço do USDA, o uso industrial brasileiro chega a 37 milhões de toneladas, 10,4% acima das 33,5 milhões estimadas para 2025/26. Já o consumo para ração está projetado em 65 milhões de toneladas, abaixo dos 67 milhões da temporada anterior.
Esses números mostram que o crescimento do uso industrial compensa parcialmente a redução prevista no consumo para alimentação animal. Para produtores e compradores, o resultado comercial dependerá da demanda interna, da disponibilidade efetiva da segunda safra e da competitividade do milho brasileiro no mercado internacional.
Argentina recupera estoques, mas produz menos A produção argentina foi mantida em 55 milhões de toneladas, redução de 14,1% em relação às 64 milhões estimadas para 2025/26. As exportações permanecem projetadas em 38 milhões de toneladas, enquanto o consumo doméstico está estimado em 17,7 milhões.
Os estoques finais foram revisados de 4 milhões para 5 milhões de toneladas, e a relação estoque/consumo subiu de 7,2% para 9%. O aumento mensal das reservas ocorre apesar da queda da produção em relação à temporada anterior.
A Argentina permanece como importante concorrente do Brasil no comércio internacional de milho. A manutenção das exportações em 38 milhões de toneladas indica disponibilidade significativa para o mercado externo, mas a produção menor limita a expansão da oferta em comparação com 2025/26.
No Paraguai, a produção foi mantida em 5,5 milhões de toneladas, queda de 10,6% em relação à temporada anterior. As exportações estão estimadas em 2,7 milhões de toneladas, abaixo dos 3,3 milhões de 2025/26, e os estoques finais permanecem em 200 mil toneladas.
União Europeia reduz safra e mantém dependência externa A produção de milho da União Europeia foi revisada de 50,6 milhões para 48 milhões de toneladas. O volume representa queda anual de 15,6% em relação às 56,9 milhões de toneladas projetadas para 2025/26.
A área colhida foi reduzida de 7,5 milhões para 7,4 milhões de hectares, enquanto a produtividade estimada caiu de 6,8 para 6,5 toneladas por hectare.
O consumo doméstico foi revisado para baixo, de 73,4 milhões para 71 milhões de toneladas. O uso para ração caiu de 53,4 milhões para 51,2 milhões, e o uso industrial passou de 20 milhões para 19,8 milhões. As importações foram mantidas em 23,5 milhões de toneladas.
Os estoques finais permanecem estimados em 5 milhões de toneladas, e a relação estoque/consumo subiu ligeiramente de 6,7% para 7%, em razão da redução da demanda projetada.
Mesmo com o consumo menor, a produção europeia não cobre a necessidade interna. A dependência das importações mantém a região relevante para o comércio internacional, mas o efeito sobre os preços depende da oferta disponível nos Estados Unidos, na Ucrânia e em outros exportadores.
China mantém produção elevada e reduz estoques A produção chinesa foi mantida em 307 milhões de toneladas, enquanto o consumo doméstico permanece projetado em 324 milhões. Desse total, 242 milhões são destinados à alimentação animal e 82 milhões ao uso industrial.
As importações foram mantidas em 5 milhões de toneladas. Os estoques finais estão estimados em 165,1 milhões, abaixo dos 177,1 milhões registrados em 2025/26. A relação estoque/consumo recua de 55,4% para 51%.
Embora o consumo chinês supere a produção, o país mantém estoques elevados. A redução das reservas indica maior utilização do produto disponível, mas não permite concluir que a China aumentará necessariamente as importações: o balanço depende também da produção doméstica, da demanda e das políticas de abastecimento.
A Ucrânia, por sua vez, teve a produção mantida em 31,8 milhões de toneladas. As exportações permanecem em 22 milhões, enquanto os estoques finais foram estimados em 5,5 milhões de toneladas, acima dos 2,9 milhões projetados para 2025/26.
O aumento dos estoques ucranianos amplia a disponibilidade indicada no balanço, mas a capacidade de exportação depende das condições logísticas e dos riscos associados ao conflito. A projeção de vendas externas não deve ser interpretada como garantia de embarques sem interrupções.
Mercado combina estoques globais menores e excedente norte-americano O balanço de outubro apresenta uma diferença importante entre a oferta mundial e a disponibilidade dos Estados Unidos. No conjunto global, a produção cai para 1,294 bilhão de toneladas e os estoques finais recuam para 280 milhões. No mercado norte-americano, a produção foi revisada para cima e as reservas finais aumentaram para 47 milhões.
Para o Brasil, a combinação cria uma disputa entre dois vetores. A redução dos estoques globais pode sustentar as cotações ao longo da temporada, enquanto a maior disponibilidade norte-americana aumenta a concorrência no comércio externo.
O país tem produção projetada de 139 milhões de toneladas e exportações de 43 milhões, mas precisa conciliar as vendas externas com uma demanda doméstica de 102 milhões. A expansão do uso industrial, sobretudo na produção de etanol, também altera a distribuição da demanda interna.
A direção dos preços dependerá do ritmo das exportações, da demanda internacional, da evolução das safras e do comportamento dos estoques. O balanço mundial mais ajustado não garante alta imediata, assim como o aumento das reservas norte-americanas não determina, isoladamente, uma trajetória de queda.
COMENTÁRIOS
LEIA MAIS