Geral
Clientes poderão bloquear ofertas de empréstimo dos bancos a partir de 2027
FLáVIO VERãO
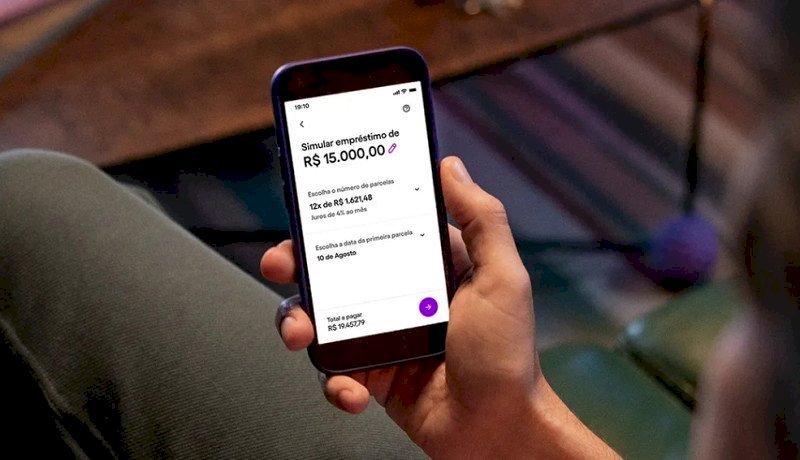
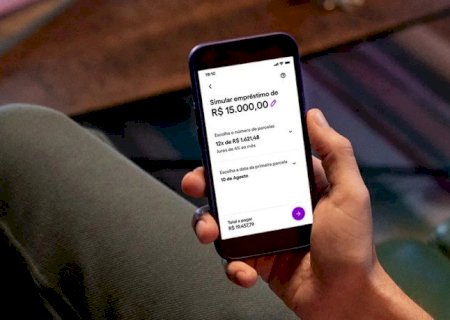
Os consumidores poderão decidir quais ofertas de crédito querem receber e bloquear anúncios de empréstimos enviados pelos bancos. A opção deverá estar disponível a partir de 31 de março de 2027, conforme novas regras aprovadas pelo Banco Central nesta sexta-feira (23).
As instituições financeiras terão de adaptar aplicativos, sites e demais canais para que os clientes controlem o envio de publicidade. A escolha poderá incluir mensagens por SMS, e-mail, notificações no celular, aplicativos e caixas eletrônicos. A autorização para receber ofertas poderá ser cancelada a qualquer momento, com efeito imediato. Quem não fizer uma escolha continuará sujeito ao recebimento de propostas, respeitadas as demais regras.
A regulamentação também prevê proteção adicional para clientes com dificuldades financeiras, como pessoas com renda comprometida, dívidas em atraso ou uso frequente do crédito rotativo do cartão. Para esse público, os bancos precisarão de autorização prévia e específica antes de apresentar ofertas.
Nesses casos, as propostas deverão se limitar a alternativas voltadas à reorganização das dívidas, como renegociação, portabilidade para outra instituição ou troca por uma modalidade de crédito mais vantajosa. Não será permitido oferecer dinheiro adicional nessas abordagens.
A regra limita ofertas feitas por iniciativa dos bancos, mas não impede que o próprio consumidor procure uma instituição para solicitar empréstimo.
Outra medida começa a valer em 1º de julho de 2027, quando os bancos deverão disponibilizar o Painel de Dívidas Consolidadas. A ferramenta reunirá dados sobre empréstimos e outras obrigações mantidas pelo cliente na própria instituição, incluindo valores devidos e parcelas vencidas ou a vencer.
O painel também deverá informar o quanto as dívidas comprometem a capacidade de pagamento, apresentar simulações dos custos de novos empréstimos e emitir alertas quando uma contratação puder elevar o risco de endividamento excessivo.
Em uma etapa posterior, as informações poderão incluir dados do Sistema de Informações de Créditos, administrado pelo Banco Central, e do Open Finance, que permite o compartilhamento autorizado de dados entre instituições financeiras.
As mudanças, segundo o BC, buscam reduzir ofertas excessivas de crédito e ampliar as informações disponíveis para que os consumidores avaliem o impacto de uma nova dívida no orçamento.
COMENTÁRIOS
LEIA MAIS