Agronegócios
Receita Federal fiscaliza arrendamentos rurais e multas podem chegar a 50% dos valores recebidos
Declaração incorreta de receitas pode levar à autuação de proprietários e produtores. Diferença entre arrendamento e parceria rural está no compartilhamento dos riscos da produção.
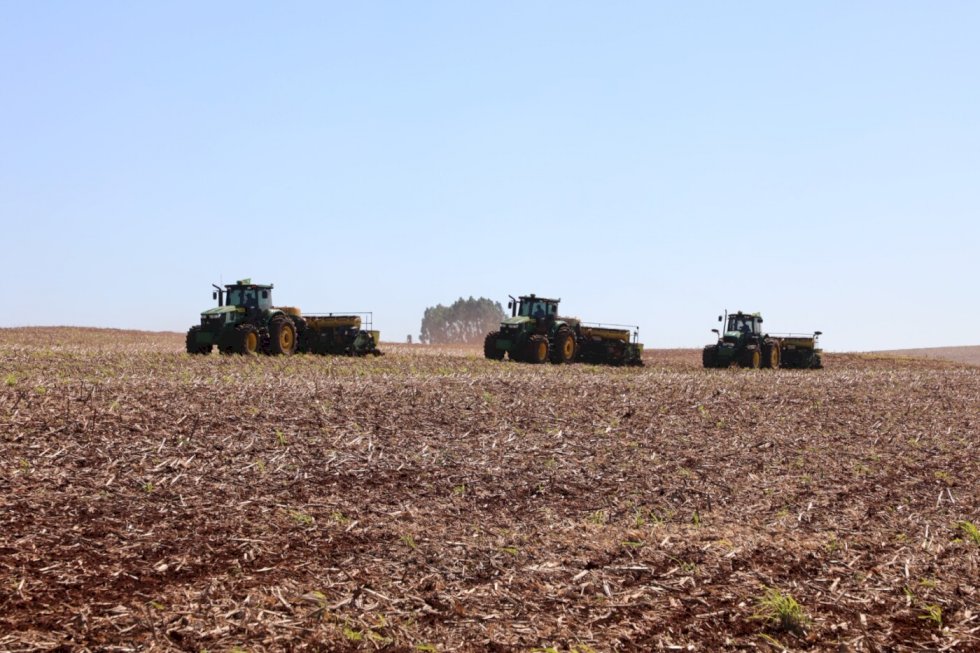
A forma como contratos de uso da terra são declarados no Imposto de Renda está no radar da Receita Federal. Proprietários rurais que informam receitas de arrendamento como rendimentos da atividade rural podem ser autuados, com multas que, segundo a advogada Viviane Morales, podem chegar a 50% dos valores recebidos. O produtor que utiliza a área também está sujeito a penalidades quando omite ou declara incorretamente os pagamentos realizados.
Advogada Viviane Morales: “Quando o Fisco identifica que receitas de arrendamento foram lançadas indevidamente como atividade rural, o proprietário pode ser autuado com multa de 50% sobre os valores recebidos, além de outras penalidades previstas na legislação” – Foto: Divulgação
O principal problema, segundo a advogada, é confundir arrendamento com parceria rural para enquadrar os rendimentos em uma categoria tributária diferente. Embora os dois modelos permitam o uso de uma propriedade por terceiros, eles apresentam diferenças na distribuição dos riscos e na forma de remuneração das partes. “Arrendamento é aluguel. O proprietário apenas cede o uso da terra e recebe uma remuneração previamente definida, sem participar dos riscos da produção. Isso não caracteriza atividade rural', explica Viviane.
No arrendamento, o proprietário recebe um valor previamente estabelecido, independentemente do resultado da safra. Na atividade rural, por sua vez, o produtor assume os riscos do negócio, registra receitas e despesas e pode obter lucro ou prejuízo conforme fatores como clima, produtividade e preços agrícolas.
Essa diferença determina o tratamento tributário dos rendimentos. Enquanto as receitas da atividade rural são informadas na ficha específica correspondente da declaração do Imposto de Renda, os valores recebidos pelo arrendamento devem ser declarados como rendimentos de aluguel. “Quando o Fisco identifica que receitas de arrendamento foram lançadas indevidamente como atividade rural, o proprietário pode ser autuado com multa de 50% sobre os valores recebidos, além de outras penalidades previstas na legislação quando houver entendimento de que a informação foi prestada para reduzir o imposto devido', afirma a advogada.
Foto: Divulgação
Produtor também pode ser penalizado As obrigações fiscais não se limitam ao proprietário da terra. Quem utiliza a área arrendada deve informar corretamente os pagamentos realizados, incluindo a identificação do beneficiário. A Receita Federal pode cruzar esses dados com as declarações do proprietário para verificar se os rendimentos foram informados de maneira compatível pelas duas partes.
De acordo com Viviane, a omissão dessas informações pode resultar em multa de até 20% sobre os valores não informados. O produtor também precisa ter atenção quando o pagamento é feito em produtos agrícolas, como soja e milho.
Foto: Jaelson Lucas
Nesses casos, a operação deve ser registrada de acordo com sua natureza e com as regras tributárias aplicáveis. A falta de registro adequado pode levar à autuação por omissão de receitas da atividade rural, conforme as circunstâncias da operação.
Parceria exige divisão dos riscos A parceria rural é uma modalidade legal de exploração da terra, mas pressupõe o compartilhamento dos riscos e dos resultados da produção. Diferentemente do arrendamento, em que a remuneração do proprietário é previamente estabelecida, na parceria o retorno deve estar vinculado ao desempenho da atividade, conforme as condições previstas no contrato.
Foto: Roberto Dziura Jr.
A remuneração pode variar de acordo com fatores como produtividade, preços de mercado, condições climáticas e ocorrência de pragas. O contrato deve refletir essa divisão de riscos na prática, e não apenas adotar a denominação de parceria rural.
A formalização é outro ponto relevante. Durante uma fiscalização, a Receita Federal pode solicitar o contrato para verificar se as cláusulas correspondem à operação efetivamente realizada e demonstram a participação das partes nos riscos da produção. “Tentar maquiar um arrendamento como parceria é uma estratégia de alto risco. Quando não existe compartilhamento real dos riscos da produção, o contrato pode ser descaracterizado pela Receita Federal, expondo tanto o proprietário quanto quem utiliza a terra às penalidades previstas na legislação', alerta Viviane.
A escolha entre arrendamento e parceria rural, portanto, deve corresponder à forma como a atividade é conduzida e como a remuneração é definida. A denominação adotada no contrato, isoladamente, não determina o enquadramento tributário da operação.
COMENTÁRIOS
LEIA MAIS